
Altın Mı Döviz Mi Mevduat Mı? Birikim Araçlarının Temel Farkları
Altın, döviz ve mevduat; risk, getiri, likidite ve maliyet açısından birbirinden farklıdır.
Altın mı döviz mi mevduat mı sorusunun herkese uyan tek bir cevabı yok. Altın ve döviz fiyat dalgalanmasına açık, mevduatın getirisi bellidir ama enflasyonun gerisinde kalabilir. Üçü de risksiz değil. Bu yüzden işe "hangisi daha çok kazandırır?" diye değil, "bu paraya ne zaman ihtiyacım olacak?" diye başlamak daha sağlıklı.
Altın, döviz ve mevduat farklı risk, getiri ve likidite taşır. Seçim vade, hedef ve fiyat dalgalanmasına tahammülünüze bağlıdır. Bu yazı yatırım tavsiyesi değildir.
Yatırım Tavsiyesi Değildir
Aşağıdakiler genel bilgidir; hangi aracı alacağınızı söylemiyor. Kişisel kararlar için lisanslı bir yatırım danışmanına başvurun, sermaye piyasası araçları için Sermaye Piyasası Kurulu'nun sitesine bakın. Güncel altın, döviz ve faiz verilerini piyasalar sayfamızdan izleyebilirsiniz.
Karşılaştırmanın Ölçütleri
Üç aracı yan yana koymak için aynı soruları sormak gerekiyor: getirisi öngörülebilir mi, fiyatı ne kadar oynuyor, parayı ne kadar çabuk bozdurabilirim, alım-satımda ne kadar kaybederim, saklaması ya da vergisi var mı. Aşağıda her araç bu sorulara göre ele alınıyor.
Altın
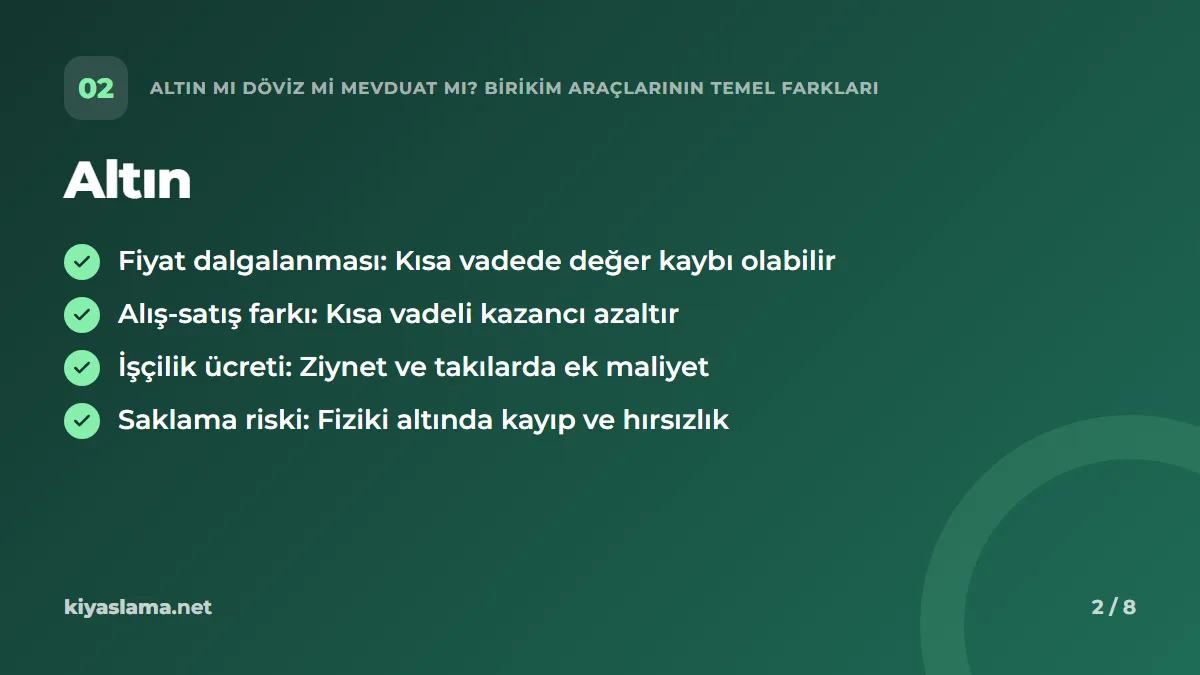
Altın uzun yıllardır birikim aracı olarak kullanılıyor ve insanlar onu çoğu zaman enflasyona karşı bir sığınak olarak görüyor. Ama bu, değer kaybetmeyeceği anlamına gelmez; fiyatı dalgalanır ve kısa vadede düşebilir. Bir de alış-satış farkı var: aynı gün alıp satsanız bile bir miktar kaybedersiniz. Gram altın fiyatının nasıl oluştuğunu gram altın fiyatı yazısında anlattık.
Ziynet altınlarda (çeyrek, yarım) işçilik ücreti eklenir ve bu fark satarken geri gelmez. Neden bu kadar fark olduğunu çeyrek altın işçilik yazısında açıkladık. Fiziki altının saklama sorunu da var: kaybolma ya da çalınma riski.
| Risk ya da maliyet | Açıklama |
|---|---|
| Fiyat dalgalanması | Kısa vadede değer kaybı olabilir |
| Alış-satış farkı | Kısa vadeli kazancı azaltır |
| İşçilik ücreti | Ziynet ve takılarda ek maliyet |
| Saklama riski | Fiziki altında kayıp ve hırsızlık |
Döviz
Dövizin mantıklı olduğu yer, harcamanızın kendisi dövizle yapıldığında. Yurt dışı seyahati planlayan, ithal ürün alan ya da dolar bazlı abonelik ödeyen biri için döviz doğal bir tampon: kur çıktığında harcamanızın yükü de artar, elinizdeki döviz de değer kazanır. Kuru neyin etkilediğini dolar neden yükseliyor yazısında temel kavramlarla anlattık, güncel kurlar piyasalar sayfamızda.
Dövizin de riski var. Kur düşebilir, bankada alış ile satış arasında fark olur, bazı hesap türlerinde masraf çıkabilir. Hiçbir harcamanız döviz cinsinden değilse döviz tutmak sizi bir kur riskinden korumuyor, yeni bir risk alıyor demektir.
Mevduat
Mevduatta getiri baştan bellidir ve fiyat dalgalanması yaşamazsınız. Karşılığında para vadeye bağlı kalır; vadeden önce çekerseniz faiz kaybedersiniz. Mevduat belirli limitler dahilinde Tasarruf Mevduatı Sigorta Fonu güvencesindedir. Güncel limitler için TMSF'nin sitesine bakın. Getiriyi nasıl hesaplayacağınız mevduat faizi hesaplama yazısında.
Mevduatın zayıf yanı, getirinin enflasyonun altında kalma ihtimali. Üç aracı kıyaslarken bu yüzden nominal rakama değil, reel getiriye bakmak gerekiyor. Kavramı reel getiri yazısında anlattık; kendi parasının alım gücünü ölçmek isteyenler için enflasyon hesaplama yazısı ve enflasyon ve alım gücü hesaplama aracımız var.
Paraya Ne Kadar Çabuk Ulaşırsınız?

Likidite, bozdurma kolaylığı demek. Acil bir ihtiyaçta hızla ve değer kaybetmeden paraya çevrilemeyen bir birikim, acil durum fonu olamaz. Fon olarak ayırdığınız kısmı bu yüzden dalgalı bir araca koymamak daha mantıklı. Fonun ne kadar olması gerektiğini acil durum fonu yazısında hesapladık.
Vadeye Göre Düşünmek
Aracı vadeye bağlayınca seçim kolaylaşıyor:
- Kısa vade (0–1 yıl): Acil durum fonu, yakın harcamalar. Burada değer kaybı riski düşük olmalı.
- Orta vade (1–5 yıl): Ev peşinatı, araç alımı, eğitim. Dalgalanmaya biraz tahammül gerekir ama hedef tarihi sabittir.
- Uzun vade (5 yıl ve üzeri): Emeklilik, uzun vadeli birikim. Dalgalanma zamanla yumuşar.
Uzun vadeli seçeneklerden biri BES; devletin katkısı için BES devlet katkısı yazısına bakın. Tüm birikimi tek araca koymak, o aracın kötü gittiği dönemde sizi sıkıştırır. Dağıtmanın yollarından biri fon; yatırım fonu nedir yazısında rolünü anlattık.
Faiz Kararları, Vergi Ve Masraflar

Merkez bankasının faiz kararı hem mevduat getirisini hem kuru etkileyebilir. Etkisi faiz kararı etkisi yazısında, resmî açıklamalar Merkez Bankası'nın sitesinde. Karşılaştırırken her aracın brüt getirisinden vergi ve kesintileri, alış-satış farkını, işçiliği ve diğer masrafları çıkarın, sonra net getiriyi enflasyonla kıyaslayın. Güncel vergi düzenlemeleri için Gelir İdaresi Başkanlığı'nın sitesine bakın.
Üç Farklı Durum, Üç Farklı Mantık

Bir yıl içinde yurt dışı tatile çıkacak biri, parasının bir kısmını döviz olarak ayırabilir; çünkü harcama zaten dövizle olacak ve kur riski azalır. Tatile az kala fiyat düşerse biraz kaybeder, ama bu kayıp tatil bütçesini yıkmaz.
İki yıl sonra ev peşinatı biriktiren biri için hedef tarih sabit, bu yüzden fiyatı çok oynayan bir araca bütün parayı yatırmak riskli. Mevduat ile altın ya da döviz arasında bölüştürmek, tek bir aracın kötü gittiği döneme denk gelmeyi önler.
Emeklilik için biriktiren biri için ise vade çok uzun. Kısa vadeli dalgalanmaların önemi azalır; BES gibi uzun vadeli yapılar ve fonlar ön plana çıkar, ama maliyetler ve vergi etkisi yine hesaplanmalı.
Üçü de aynı sorunun farklı cevabı: para ne zaman, hangi para biriminde lazım olacak?
Düzen Araçtan Önemli
Birikimde doğru aracı bulmaktan çok düzenli biriktirmek sonuç veriyor. Yaygın hatalar: bütün parayı tek araca koymak, kısa vadeli parayı dalgalı araca yatırmak, vergi ve masrafı unutmak, acil durum fonu olmadan yatırıma girmek.
Karar vermeden önce kendinize şunları sorun. Bu birikim ne için? Paraya ne zaman ihtiyacım olacak? Fiyat düşerse sakin kalabilir miyim? Döviz cinsinden harcamam var mı? Acil durum fonum hazır mı? Vergi ve masrafları biliyor muyum?
Genel planı bütçe yapma yazısında bulabilirsiniz. Yüksek faizli borcunuz varsa birikimden önce maliyetini kredi hesaplama aracımızla görün. Fiyat hareketlerini fiyat değişiklikleri sayfasından, sabit giderleri tasarruf simülatörümüzden izleyebilirsiniz.
Bu yazı genel bilgilendirme amaçlıdır; mali, hukuki ya da teknik tavsiye değildir. Fiyat ve koşullar değişebilir; güncel bilgi için firmanın resmî sayfasına ve güncel karşılaştırmalarımıza bakın.


