Enflasyon Hesaplama: Paranızın Alım Gücü Ne Kadar Eridi?
Enflasyon hesaplama, paranızın bugün ne kadar değer kaybettiğini ve maaş, kira ya da birikimlerinizin gerçekte artıp artmadığını gösterir.
Enflasyonu hesaplamak için iki tarih arasındaki TÜFE değerlerini birbirine bölmek yeterli. Eski bir tutarın bugünkü karşılığı, tutarın bitiş endeksiyle çarpılıp başlangıç endeksine bölünmesiyle çıkar. Zorluk işlemde değil; yüzde 50'lik fiyat artışının paranın yüzde 50 değer kaybetmesi demek olmadığı gibi sezgiye ters birkaç noktada.
Enflasyon hesaplama için iki tarih arasındaki TÜFE değerlerini oranlayın. Eski bir tutarın bugünkü karşılığı, tutarın bitiş endeksiyle çarpılıp başlangıç endeksine bölünmesiyle bulunur.
Elle hesap istemezseniz enflasyon ve alım gücü hesaplama aracımız tarihleri seçince güncel endeksleri kullanıp sonucu verir.
Enflasyon Ve Ölçümü

Bir yıl önce 100 TL'ye aldığınız sepeti bugün 140 TL'ye alıyorsanız fiyatlar yüzde 40 artmış, elinizdeki 100 TL'nin değeri azalmıştır. Türkiye'de bu genellikle TÜİK'in Tüketici Fiyat Endeksi (TÜFE) ile ölçülür; veriler TÜİK'in resmî sitesinde. ÜFE ise üreticilerin maliyetini izler, farkı TÜFE ÜFE farkı yazısında anlattık. Güncel veriler için piyasalar sayfamıza bakabilirsiniz.
Endeks bir sayı olarak anlamlı değil, oran olarak anlamlı. Başlangıç yılında 100 olan endeks fiyatlar yüzde 50 arttığında 150 olur; oran 1,40 çıkarsa fiyatlar yüzde 40 artmıştır.
Paranın Bugünkü Değeri
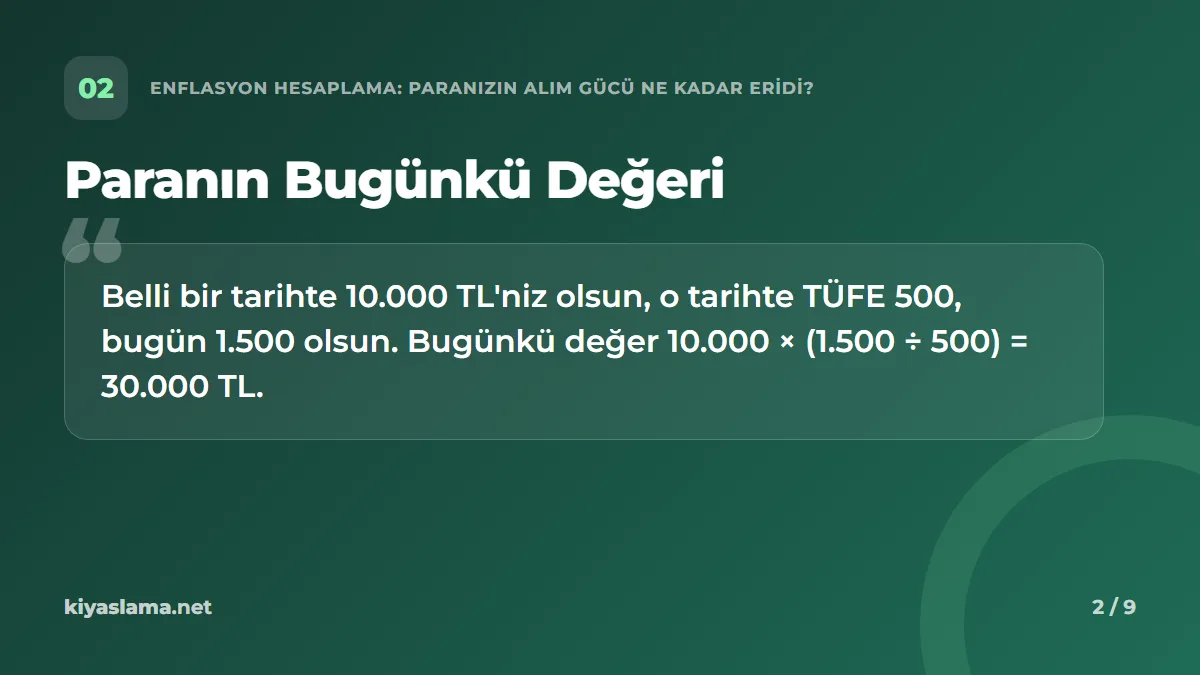
Belli bir tarihte 10.000 TL'niz olsun, o tarihte TÜFE 500, bugün 1.500 olsun. Bugünkü değer 10.000 × (1.500 ÷ 500) = 30.000 TL. Yani o günün 10.000 TL'si bugün yaklaşık 30.000 TL'lik alım gücüne denk geliyor.
Alım Gücü Ne Kadar Eridi?

İki endeksi bulun, fiyat değişimi oranını hesaplayın, 1'i bu orana bölün, sonucu 1'den çıkarıp yüzdeye çevirin. Oran 1,50 ise 1 ÷ 1,50 = 0,667; paranız eski alım gücünün yaklaşık yüzde 66,7'sine sahip, kayıp yaklaşık yüzde 33,3. Fiyatlar yüzde 50 arttığında para yüzde 50 değil, yüzde 33,3 değer kaybeder.
Aylık Oranlar Toplanmaz

Üç ay her ay yüzde 3 enflasyon varsa toplayınca yüzde 9 çıkar ama 1,03 × 1,03 × 1,03 = 1,0927; gerçek oran yaklaşık yüzde 9,27. On iki ayda fark büyür: toplama yüzde 36 verirken bileşik hesap yaklaşık yüzde 42,6 verir.
Maaş, Kira, Birikim

Maaş. Reel artış = (1 + nominal artış) ÷ (1 + enflasyon) − 1. Maaşınız yüzde 50 artmış, enflasyon yüzde 40 ise (1,50 ÷ 1,40) − 1 ≈ yüzde 7,1 reel artış. Maaş yüzde 30 artmışsa (1,30 ÷ 1,40) − 1 ≈ −yüzde 7,1; yani maaş artmış gibi görünüp alım gücünüz düşmüştür. Zam isterken maaş pazarlığı ve zam nasıl istenir yazılarına, sektör maaşları için maaşlar sayfamıza bakın.
Kira. Kira dönemi başlangıcını belirleyin, ilgili TÜFE oranını bulun, kirayı bu oranla artırın. Ayrıntı kira artış oranı yazısında; kira mı ev mi sorusu için kira mı ev almak mı.
Birikim. Reel getiri = (1 + nominal getiri) ÷ (1 + enflasyon) − 1. Mevduattan yüzde 45 kazandınız, enflasyon yüzde 40 ise (1,45 ÷ 1,40) − 1 ≈ yüzde 3,6. Getiri yüzde 35 olsaydı reel getiri yaklaşık −yüzde 3,6 olurdu. Kavram için reel getiri, mevduat hesabı için mevduat faizi hesaplama.
Nominal Ve Reel: Aynı Tabloda

Reel değişim hesabı hep aynı bölme: (1 + nominal değişim) ÷ (1 + enflasyon) − 1. Enflasyonun yüzde 40 olduğunu varsayarsak aynı formülün üç kullanımı şöyle:
| Durum | Nominal değişim | Reel değişim |
|---|---|---|
| Maaş artışı | %50 | yaklaşık +%7,1 |
| Maaş artışı | %30 | yaklaşık −%7,1 |
| Mevduat getirisi | %45 | yaklaşık +%3,6 |
| Mevduat getirisi | %35 | yaklaşık −%3,6 |
Satırlar aynı enflasyonla karşılaştırılıyor; fark yalnızca nominal rakamın enflasyonun üstünde mi altında mı kaldığı. Reel değişim negatifse rakamınız büyümüş olsa bile alım gücünüz küçülmüştür. Pazarlıkta ya da birikim kararında önce bu tabloyu kendi rakamlarınızla doldurun.
Kişisel Enflasyon
Sepetiniz ortalamadan farklıysa sizin enflasyonunuz da farklıdır. Aylık harcamanızı kalemlere ayırın, her kalemin payını bulun, her kalemdeki artışı tahmin edin ve payla çarpıp ağırlıklı ortalama alın. Harcamalarınızı düzenlemek için bütçe yapma ve tasarruf simülatörümüz işe yarar. Bölgesel fark için yaşam maliyeti sayfamıza ve İstanbul yaşam maliyeti yazısına bakın.
Borç Ve Faturalar

Enflasyon yüksekken sabit taksitli borç zamanla reel olarak hafifler; taksitleri kredi hesaplama yazısı ve kredi hesaplama aracımız ile hesaplayabilirsiniz. İnternet faturanız yılda yüzde 30 artmış, enflasyon yüzde 40 ise fatura enflasyonun altında kalmış demektir. Enflasyonun üstünde artan faturalarda alternatif aramak için ev interneti karşılaştırma sayfamız ve fiyat değişiklikleri sayfası işe yarar.
Korunma Yolları

Altın, döviz ve mevduat farklı davranır; karşılaştırması altın mı döviz mi yazısında, yatırım fonları ise yatırım fonu nedir yazısında. Bunlar yatırım tavsiyesi değildir.
Adım Adım
Tarih aralığını belirleyin, iki ay için resmî TÜFE değerlerini bulun, bitiş endeksini başlangıca bölün, eski tutarı bu oranla çarpın. Maaş ya da getiri için reel değişimi bölme formülüyle bulun, vergi ve kesintileri unutmayın. Sık hata: yüzde 50 artışı yüzde 50 kayıp saymak ve aylık oranları toplamak.
Bu yazı genel bilgilendirme amaçlıdır; mali, hukuki ya da teknik tavsiye değildir. Fiyat ve koşullar değişebilir; güncel bilgi için firmanın resmî sayfasına ve güncel karşılaştırmalarımıza bakın.